

Comprare casa all’asta con mutuoè possibile, ma richiede una pianificazione diversa rispetto all’acquisto tradizionale. La banca, il tribunale e le scadenze della procedura devono essere coordinati prima ancora di presentare l’offerta. Chi arriva impreparato rischia di perdere la cauzione e l’immobile.
Il punto decisivo è uno: il mutuo deve essere compatibile con i tempi fissati nell’avviso di vendita. Se si ottiene l’aggiudicazione, il saldo prezzo va versato entro il termine indicato dal giudice, spesso tra 60 e 120 giorni. La valutazione della fattibilità del finanziamento va fatta prima dell’asta, non dopo.
Come funziona comprare casa all’asta con mutuo
Il mutuo per asta immobiliare è un finanziamento ipotecario standard, adattato a una procedura giudiziaria. La banca eroga la somma necessaria per pagare il saldo prezzo e iscrive ipoteca sull’immobile una volta trasferito all’aggiudicatario.
In pratica: prima si individua l’immobile, si legge laperizia immobiliaree si presenta domanda di mutuo alla banca. Se l’istituto approva il finanziamento e l’acquirente si aggiudica l’asta, la banca versa l’importo secondo le modalità e le tempistiche previste dalla procedura. Il trasferimento della proprietà avviene con ildecreto di trasferimento, il provvedimento del giudice che sostituisce il rogito notarile.
Non esiste però un mutuo garantito per ogni immobile in asta. La banca valuta sia la situazione reddituale del richiedente sia l’immobile stesso: valore di perizia, regolarità urbanistica e catastale, commerciabilità, stato di occupazione e rapporto tra importo finanziato e valore stimato.
Mutuo pre-asta: perché devi muoverti prima dell’offerta
La soluzione più prudente è ottenere unapredelibera redditualeo una valutazione preliminare dalla banca prima di fare l’offerta. Questo consente di sapere con anticipo quale importo può essere finanziato, a quali condizioni e in quali tempi.
Occorre anche pianificare la cauzione iniziale, normalmente pari al 10% dell’importo offerto, che non viene finanziata dalla banca e deve essere disponibile in anticipo. Va prevista anche la quota del prezzo di aggiudicazione che supera l’importo finanziabile, da coprire con risorse proprie.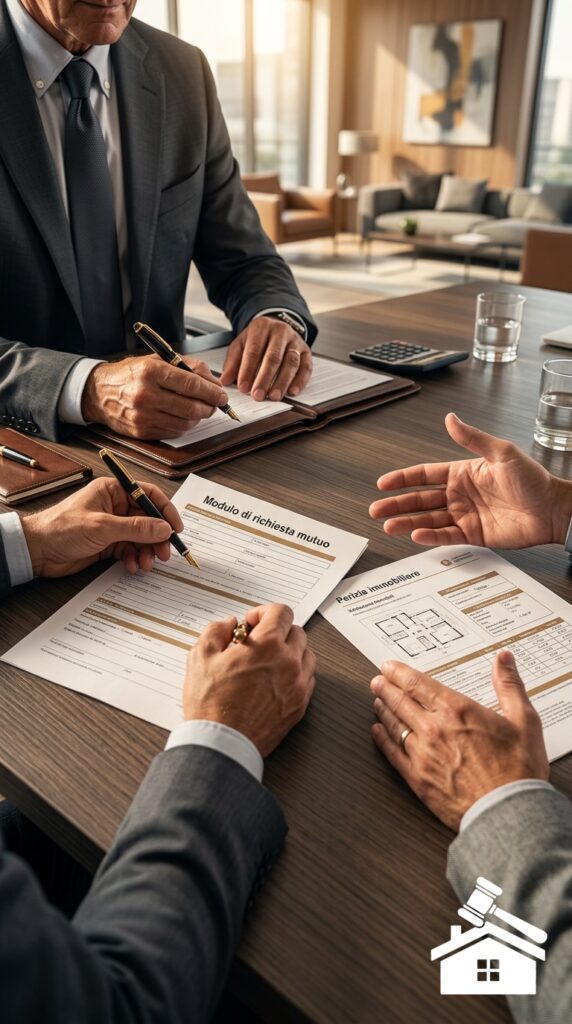
Requisiti per ottenere un mutuo su un immobile all’asta
I criteri di merito creditizio sono simili a quelli di un mutuo tradizionale: reddito stabile, bassa esposizione debitoria, storico creditizio positivo. In aggiunta, la banca esamina la documentazione dell’immobile in asta con maggiore attenzione rispetto a una compravendita ordinaria.
Le criticità che la banca valuta sull’immobile
- >Difformità urbanistiche o catastali non sanabili.
>Immobile occupato da soggetti che potrebbero rallentare il trasferimento.
>Quote di proprietà frazionate o diritti reali particolari.
>Spese condominiali arretrate elevate o lavori straordinari già deliberati.
>Prezzo di aggiudicazione troppo vicino o superiore al valore stimato dalla banca.
Unalettura attenta della perizia dell’astapermette di anticipare queste criticità prima ancora di parlare con la banca, risparmiando tempo e riducendo il rischio di un rifiuto.
Quanta parte del prezzo finanzia la banca
In genere, la banca finanzia una percentuale del valore più basso tra il prezzo di aggiudicazione e il valore emerso dalla propria perizia interna. Il rapporto tipico è tra il 70% e l’80% del valore stimato.
È essenziale non confondere il prezzo base dell’asta con il valore finanziabile. Se l’aggiudicazione è superiore alla stima bancaria, la differenza va coperta con risorse proprie. Per questo motivo, definire un tetto massimo d’offerta coerente con il proprio budget complessivo è una delle scelte più importanti da fare prima di partecipare.
Cauzione, saldo prezzo e spese da calcolare
La cauzione, solitamente pari al 10% dell’importo offerto, viene restituita se non si vince l’asta. Se invece l’aggiudicatario non versa il saldo entro il termine, la cauzione può essere trattenuta e si possono subire ulteriori conseguenze. Questo è il motivo per cui il finanziamento va confermato prima dell’offerta, non dopo l’aggiudicazione.
Ilsaldo prezzoè la differenza tra il prezzo di aggiudicazione e la cauzione già versata. A questa somma vanno aggiunti:
- >Imposte di registro o IVA, in base alla tipologia dell’immobile e ai requisiti dell’acquirente.
>Compenso del delegato alla vendita.
>Spese condominiali arretrateimputabili all’acquirente per l’anno in corso e quello precedente.
>Costi bancari: istruttoria, perizia dell’istituto, assicurazione.
>Eventuali lavori o sanatorie necessari prima del trasferimento.
Pro e contro di comprare casa all’asta con mutuo
Usare il mutuo per un acquisto in asta ha vantaggi concreti, ma anche aspetti che richiedono gestione attiva.
Pro
- >Consente l’acquisto senza disporre dell’intero capitale in liquidità.
>Permette di accedere a immobili a prezzi competitivi rispetto al mercato ordinario.
>Le agevolazioni prima casa possono applicarsi anche all’acquisto in asta.
>Il decreto di trasferimento cancella pignoramenti e ipoteche precedenti.
Contro
- >I tempi della procedura giudiziaria sono rigidi e non negoziabili.
>L’istruttoria bancaria deve essere completata prima dell’offerta.
>Non tutte le banche finanziano immobili con criticità tecniche o occupati.
La cauzione deve essere disponibile in liquidità, indipendentemente dal mutuo.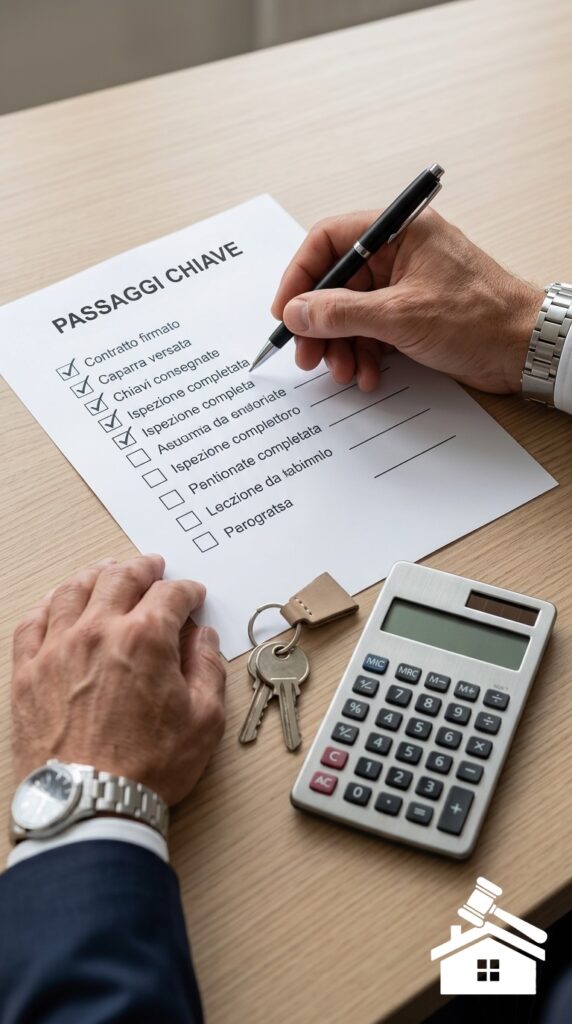
Cosa fare prima di presentare l’offerta con mutuo
Il percorso corretto parte dalla lettura completa dell’avviso di vendita e della perizia, non dalla ricerca del finanziamento. Solo dopo aver capito le condizioni dell’immobile ha senso confrontarsi con la banca.
I passaggi pratici da seguire:
- >Definire il budget massimo complessivo, comprensivo di imposte, costi bancari e lavori stimati.
>Verificare la propria capacità reddituale con una predelibera bancaria.
>Accertarsi che la banca scelta finanzi immobili acquistati in asta giudiziaria: non tutti gli istituti lo fanno.
>Leggere perizia e avviso di vendita per identificare eventuali criticità che potrebbero bloccare il finanziamento.
>Calcolare il tetto massimo d’offerta tenendo conto della percentuale finanziabile e delle risorse proprie disponibili.
CompraInAsta.it supporta gli acquirenti in questa fase: analizzare documenti e stimare costi prima dell’offerta permette di capire se il finanziamento è compatibile con la procedura specifica, prima di impegnarsi con la banca o con il tribunale. Per una panoramica sulle aste giudiziarie e le relative procedure puoi anche consultare ilPortale delle Vendite Pubbliche del Ministero della Giustizia.
Conclusione: preparare il mutuo prima dell’asta
Il mutuo per un acquisto all’asta è possibile, ma non va dato per scontato: verifica con la banca documenti, istruttoria, valutazione dell’immobile e tempi di erogazione prima di partecipare. Prepara una soluzione per cauzione, imposte e spese e rispetta sempre il termine di saldo previsto nell’avviso di vendita.
Domande frequenti su comprare casa all’asta con mutuo
Si può chiedere il mutuo dopo aver vinto l’asta?
Non è consigliabile. I tempi per il saldo prezzo sono fissi e di solito tra 60 e 120 giorni. Avviare l’istruttoria bancaria dopo l’aggiudicazione rischia di non rispettare le scadenze, con la conseguente perdita della cauzione.
Tutte le banche finanziano immobili all’asta?
No. Alcune banche non finanziano immobili acquistati in asta giudiziaria o applicano condizioni più restrittive. Prima di partecipare, verifica che l’istituto prescelto abbia esperienza in questo tipo di operazioni e confermi la disponibilità a procedere.
Cosa succede se la banca non eroga il mutuo dopo l’aggiudicazione?
Se il mutuo non viene erogato in tempo utile e il saldo prezzo non viene versato, l’aggiudicatario perde la cauzione e l’immobile viene rimesso in vendita. Per questo la predelibera bancaria va ottenuta prima dell’offerta.
Si possono usare le agevolazioni prima casa comprando all’asta con mutuo?
Sì, se si possiedono i requisiti previsti dalla normativa. Le agevolazioni prima casa si applicano anche all’acquisto tramite asta giudiziaria, purché le dichiarazioni necessarie vengano rese nei tempi e nelle modalità corrette.
La cauzione viene finanziata dalla banca?
No. La cauzione deve essere disponibile in liquidità propria al momento della presentazione dell’offerta. Solo il saldo prezzo, al netto della cauzione già versata, può essere coperto dal mutuo.