

Ottenere un mutuo per gli immobili all’asta è possibile, ma funziona solo se banca, documentazione e tempi della procedura restano allineati. Il vero rischio non è capire se la rata è sostenibile, ma arrivare all’aggiudicazione senza avere verificato prima fattibilità bancaria, perizia, scadenze del saldo prezzo e criticità tecniche dell’immobile.
 Mutuo per gli immobili all’asta: come funziona, requisiti, rischi ed errori da evitare
Ilmutuo per gli immobili all’astaè uno strumento utile per comprare una casa in asta giudiziaria senza disporre di tutta la liquidità necessaria, ma richiede più attenzione rispetto a un acquisto sul mercato tradizionale. Nelle aste immobiliari, infatti, non basta trovare una banca disponibile: bisogna verificare in anticipo che il finanziamento sia compatibile con i tempi del tribunale, con la situazione dell’immobile e con la documentazione pubblicata.
Molti acquirenti commettono un errore ricorrente: pensano di poter risolvere il tema mutuo dopo l’aggiudicazione. In realtà è proprio questa la situazione più rischiosa, perché se il saldo prezzo non viene versato nei termini previsti dall’avviso di vendita, l’aggiudicatario può perdere la cauzione e subire conseguenze economiche rilevanti.
Se stai valutando questo tipo di operazione, può esserti utile leggere anche la nostraguida sul mutuo per casa all’asta, insieme agli approfondimenti sudocumentazione incompleta di un immobile all’astaeservizi di consulenza per aste immobiliari.
Cos’è il mutuo per immobili all’asta
Il mutuo per casa all’asta è unmutuo ipotecariodestinato a finanziare l’acquisto di un immobile aggiudicato in asta giudiziaria. Dal punto di vista bancario, la logica è simile a quella di un mutuo tradizionale, ma la procedura è più delicata perché deve rispettare le scadenze fissate dal tribunale e le regole previste per il versamento del prezzo.
In pratica, dopo l’aggiudicazione, la banca può erogare il finanziamento per consentire il pagamento del saldo prezzo alla procedura. La disciplina di riferimento viene richiamata anche nell’ambito dell’art. 585 c.p.c., che consente il pagamento del prezzo mediante finanziamento con iscrizione ipotecaria collegata al trasferimento del bene.
Come funziona il mutuo per un immobile all’asta
Per capire davvero come funziona il mutuo per asta giudiziaria, bisogna considerare che l’operazione si muove su due piani paralleli: da una parte c’è la procedura esecutiva, dall’altra l’istruttoria bancaria. Se uno dei due binari rallenta, l’intera operazione può complicarsi.
Il passaggio chiave: la pre-valutazione prima dell’offerta
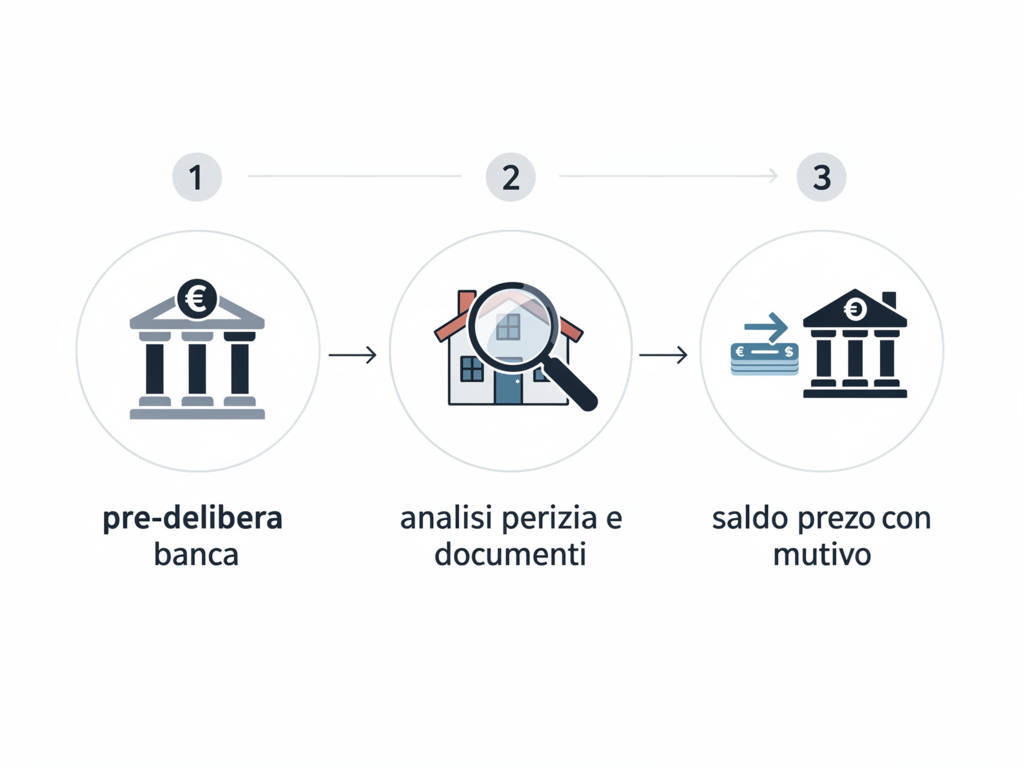
La scelta più prudente è arrivare all’asta con unapre-delibera, una pre-fattibilità o almeno con un confronto bancario già avviato. Questo permette di capire in anticipo:
- se il tuo profilo reddituale è compatibile con il mutuo richiesto;
- quale importo massimo potresti ottenere;
- se l’istituto tratta con facilità le aste giudiziarie;
- se le tempistiche della banca sono realisticamente compatibili con il saldo prezzo.
Senza questo passaggio, il rischio è partecipare all’asta con un budget solo teorico, non realmente finanziabile.
Cosa succede dopo l’aggiudicazione
- Ti aggiudichi l’immobile all’asta.
- Formalizzi la pratica di mutuo con la banca, se già impostata in precedenza.
- La banca completa le verifiche sul richiedente e sull’immobile.
- Il finanziamento viene erogato nei termini utili per il saldo prezzo.
- L’ipoteca viene iscritta in collegamento con il trasferimento dell’immobile, secondo la procedura prevista.
Il punto decisivo è cheil mutuo non va pensato come una fase successiva e tranquilla, ma come un elemento da coordinare prima ancora di presentare l’offerta.
Quali requisiti valuta la banca
Per concedere un mutuo su un immobile all’asta, la banca non valuta solo il richiedente, ma anche la qualità tecnica e giuridica del bene.
Requisiti del richiedente
- Reddito dimostrabile e adeguato.
- Stabilità lavorativa.
- Età compatibile con durata e rimborso del mutuo.
- Storico creditizio regolare.
- Rapporto sostenibile tra rata e reddito.
Requisiti dell’immobile
- Valore coerente rispetto al prezzo di aggiudicazione.
- Documentazione tecnica sufficientemente chiara.
- Assenza di criticità urbanistiche troppo pesanti o non sanabili.
- Situazione catastale leggibile e verificabile.
- Condizioni che non rendano l’immobile difficilmente rivendibile.
Se vuoi approfondire questo aspetto, è utile analizzare anche i casi in cui ladocumentazione dell’immobile all’asta è incompleta, perché proprio questi casi possono rendere più difficile l’ottenimento del mutuo.
Quanto finanzia la banca
Non esiste una percentuale identica in ogni situazione. In molti casi, la banca finanzia una quota delminore tra valore di perizia e prezzo di aggiudicazione. Spesso si parla di percentuali fino all’80%, mentre alcune soluzioni dedicate possono coprire anche il 100% del prezzo di aggiudicazione, purché il rapporto con il valore del bene resti coerente secondo i criteri dell’istituto.
Questo significa che, nella pratica, chi compra un immobile all’asta con mutuo deve spesso avere comunque una propria liquidità iniziale per coprire:
- cauzione;
- imposte;
- compensi e oneri della procedura;
- spese tecniche;
- eventuale quota non finanziata;
- lavori di sistemazione o regolarizzazione.
Tabella riassuntiva
| Aspetto | Cosa sapere | Perché conta davvero |
|---|---|---|
| Pre-delibera bancaria | Va valutata prima dell’offerta | Ti aiuta a capire il budget reale ed evita offerte non sostenibili |
| Valore finanziabile | Spesso dipende dal minore tra perizia e prezzo di aggiudicazione | Può ridurre la quota coperta dal mutuo rispetto a quanto immagini |
| Documentazione immobile | Perizia, avviso di vendita, situazione urbanistica e catastale sono centrali | Documenti poco chiari possono rallentare o bloccare il finanziamento |
| Tempi del saldo prezzo | Sono fissati dalla procedura | Se la banca non chiude in tempo, il rischio economico è concreto |
| Liquidità iniziale | Serve anche con il mutuo | Non tutto il costo complessivo viene sempre coperto dalla banca |
I tempi sono il vero nodo del mutuo all’asta
Quando si parla di finanziamento per asta immobiliare, il problema principale non è solo ottenere il sì della banca. Il vero punto è ottenerloin tempo utile. Le aste hanno scadenze rigide, e l’aggiudicatario deve rispettare il termine per il versamento del saldo prezzo indicato nell’avviso di vendita.
Per questo motivo, prima di presentare l’offerta è fondamentale leggere con attenzione l’avviso e la perizia, verificando non solo il prezzo base ma anche le modalità di pagamento, la scadenza del saldo e l’eventuale presenza di criticità tecniche o giuridiche.
 Rischi reali del mutuo per gli immobili all’asta
Il mutuo per acquistare una casa all’asta può essere una buona leva finanziaria, ma solo se l’operazione è stata impostata bene. I rischi più frequenti non sono teorici: nascono quasi sempre da controlli mancanti o fatti troppo tardi.
1. Rischio di perdere la cauzione
Se ti aggiudichi l’immobile e poi non riesci a versare il saldo prezzo entro i termini previsti, puoi perdere la cauzione. È uno dei motivi per cui affrontare un’asta senza una verifica preventiva del mutuo è una scelta molto rischiosa.
2. Rischio di immobile poco finanziabile
Una casa può sembrare conveniente dal prezzo, ma non risultare lineare dal punto di vista bancario. Abusi edilizi, difformità catastali, occupazione, documentazione incompleta o criticità urbanistiche possono rendere il finanziamento più difficile o ridurre la percentuale erogabile.
3. Rischio di sottovalutare i costi totali
Un errore molto diffuso è concentrarsi solo sul prezzo di aggiudicazione. In realtà il costo complessivo può includere imposte, spese tecniche, oneri della procedura, sanatorie, lavori e costi per la liberazione dell’immobile.
4. Rischio di farsi trascinare dalla gara
Chi non conosce in anticipo il proprio limite finanziario reale può lasciarsi coinvolgere dall’emotività dell’asta. Questo porta facilmente a offerte superiori alla soglia realmente sostenibile con mutuo e liquidità disponibile.
5. Rischio di confidare troppo nel “si vedrà dopo”
Nelle aste immobiliari, molti problemi non si risolvono meglio dopo l’aggiudicazione: semplicemente diventano più costosi. Se un dubbio importante esiste prima dell’offerta, va affrontato prima, non rinviato.
Errori da evitare assolutamente
- Partecipare all’asta senza aver parlato prima con la banca.
- Leggere solo il prezzo base senza studiare avviso di vendita e perizia.
- Ignorare abusi edilizi, sanatorie o difformità catastali.
- Pensare che il mutuo copra automaticamente tutto il costo dell’operazione.
- Non considerare i tempi tecnici della banca.
- Fare offerte basate sull’entusiasmo e non su un tetto massimo reale.
- Trascurare la situazione occupazionale dell’immobile.
Pro e contro del mutuo per immobili all’asta
Pro
- Permette di accedere a opportunità che altrimenti richiederebbero molta più liquidità.
- Può rendere sostenibile l’acquisto di una prima casa all’asta.
- Consente di sfruttare prezzi talvolta inferiori rispetto al mercato tradizionale.
- Se pianificato bene, aiuta a mantenere più equilibrio finanziario.
Contro
- Richiede più coordinamento tra banca e procedura giudiziaria.
- Può complicarsi molto in presenza di documentazione tecnica poco chiara.
- Non sempre finanzia l’intero costo complessivo dell’operazione.
- Espone a rischi concreti se istruttoria e tempi non sono stati impostati correttamente.
 Quando il mutuo per casa all’asta ha una sua convenienza
Il mutuo conviene quando l’immobile è stato selezionato con criterio, la documentazione è stata letta in modo tecnico, il budget è realistico e i tempi della procedura sono compatibili con quelli bancari. In altre parole, conviene quando viene usato comeleva pianificata, non come soluzione improvvisata dopo una vittoria in asta.
Per questo molte persone scelgono un supporto preliminare di analisi. Su Compra in Asta, ad esempio, il valore non è solo trovare occasioni, ma aiutare a capire quali immobili siano davvero acquistabili con maggiore serenità e quali, invece, presentino criticità nascoste. Puoi approfondire qui i nostriservizi di supporto per aste immobiliari.
Fonti esterne utili
Per approfondire il tema del mutuo asta giudiziaria e della disciplina del saldo prezzo, puoi consultare anche queste risorse esterne:
- Art. 585 c.p.c. – Versamento del prezzo
- Come acquistare casa all’asta con un mutuo – MutuiOnline
- Mutuo asta giudiziaria – Segugio.it
Domande frequenti
Si può comprare un immobile all’asta con un mutuo?
Sì, è possibile. Tuttavia il finanziamento va impostato con anticipo, perché nelle aste immobiliari le scadenze per il saldo prezzo sono rigide e non lasciano spazio a ritardi organizzativi.
Quando conviene chiedere il mutuo per una casa all’asta?
Conviene muoversi prima di presentare l’offerta, con una pre-valutazione bancaria o una fattibilità già verificata. Aspettare l’aggiudicazione senza preparazione preventiva aumenta il rischio.
La banca finanzia il 100% del prezzo di aggiudicazione?
Non sempre. In molti casi il finanziamento dipende dal minore tra valore di perizia e prezzo di aggiudicazione. Alcune soluzioni dedicate possono arrivare al 100% del prezzo, ma non è una regola automatica.
Quali documenti servono per valutare il mutuo su un immobile all’asta?
I documenti più importanti sono avviso di vendita, perizia, eventuali allegati tecnici, documentazione catastale e urbanistica, oltre ai documenti reddituali del richiedente.
Qual è l’errore più grave da evitare?
L’errore più grave è partecipare all’asta senza sapere con precisione se il mutuo è fattibile, in quale importo e in quali tempi. In quel caso il rischio economico diventa molto concreto.
Una documentazione poco chiara può creare problemi con il mutuo?
Sì. Una perizia incompleta, difformità urbanistiche o dubbi sulla situazione dell’immobile possono indurre la banca a chiedere ulteriori verifiche o a ridurre la finanziabilità dell’operazione.
Il mutuo per immobili all’asta conviene anche per investimento?
Può convenire, ma solo se la convenienza viene calcolata sul costo totale dell’operazione e non solo sul prezzo d’asta. Per un investitore, margine, tempi e rischio documentale devono essere letti con ancora più attenzione.